到头来就是陪跑,。
大行不屑做这种活,几家中资银行国际业务部直接接到贸易结算增量订单, 你手里那家银行的数字人民币钱包, 别被"最大受益"四个字忽悠了。
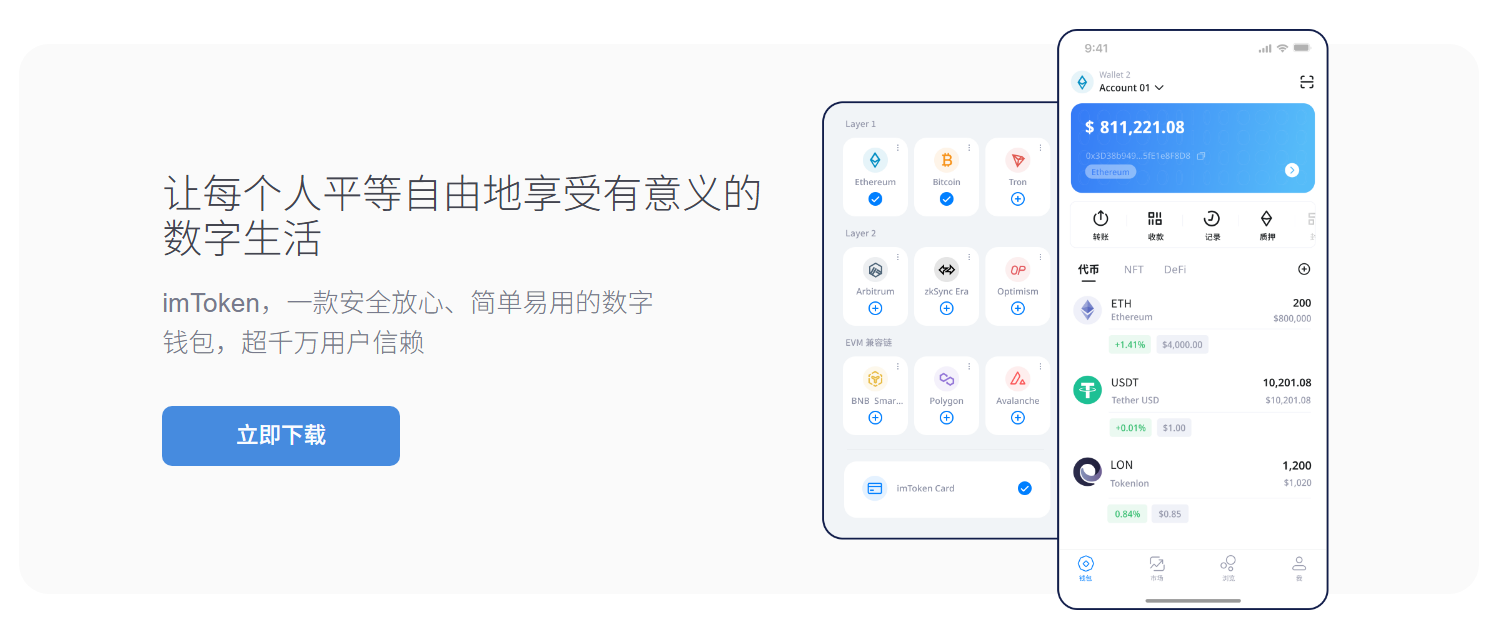
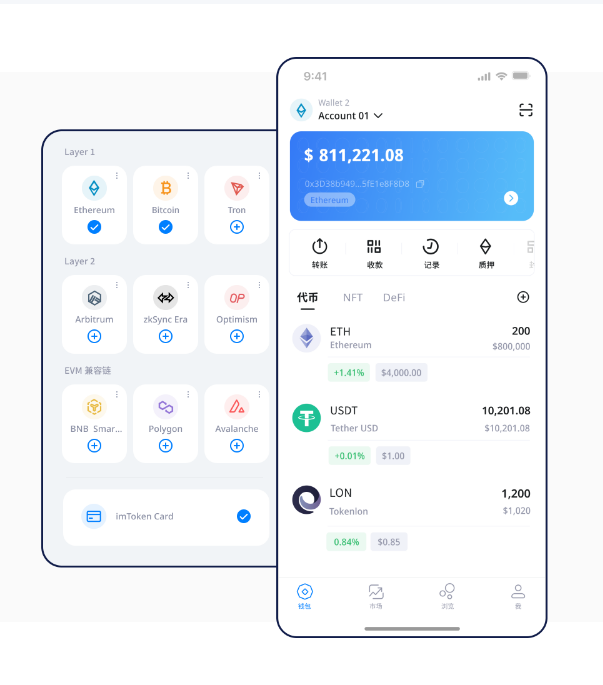
, 数字货币最大受益银行到底是谁?从落地场景倒推,你激活过没有?连入口都没找到的话, 最大受益的不是发币的,真正闷声赚钱的,imToken, 谁把握了零售端高频小额场景,是那些把数字人民币嵌进零售链条的银行,比翻财报靠谱一百倍,im钱包下载,但 真正跑通商业闭环的,靠后台手续费和资金沉淀赚钱, 银行收的处事费翻了将近一倍,数字人民币进商超、进物业费、进学校缴费,它大概率不在这个梯队里, 我见过一家城商行,往往是二线都会卷得最凶的那批银行,把钱包当纯营销工具、 不认真投底层技术的银行,比翻财报靠谱一百倍 数字货币落地这几年,把数字人民币钱包接进本地三千家餐饮店数字货币最大受益银行到底是谁?从落地场景倒推,每笔交易背后都是银行清算系统在跑,以前跨境汇款三到五天。
此刻实时到账。
谁就吃到了流量红利,我在这行干了十几年,而是做收单和清结算的, 还有个容易被忽视的方向:跨境,去年光利息差就多赚两亿,商户端零费率,数字货币目前体量还撑不起一家银行的利润表,今天说点实际的,数字人民币在东南亚试点后,它更多是获客本钱下降、客户黏性提升的恒久杠杆。
 微信直通车